Il mercato delle foreste commerciali unisce una risorsa fisica, il legno, a un comparto azionario composto da società che possiedono terreni forestali, gestiscono piantagioni, producono cellulosa, lavorano il legname o forniscono materiali destinati all’edilizia. Per chi cerca un’esposizione diversificata a questo segmento, gli ETF legname Timber rappresentano uno degli strumenti disponibili sul mercato europeo.
Approfondimenti


Non si tratta, però, di acquistare direttamente un bosco o di puntare esclusivamente sull’andamento della materia prima. Un ETF dedicato al comparto forestale investe infatti nelle azioni delle società che operano lungo la filiera, con una sensibilità che può dipendere dalla domanda di abitazioni, dalla produzione di carta e cellulosa, dai prezzi del legname, dai tassi di interesse e dalle condizioni climatiche.
Il tema è quindi più ampio della semplice quotazione del timber. La crescita biologica degli alberi introduce inoltre una caratteristica particolare: una parte del valore economico della risorsa continua a svilupparsi nel tempo anche quando l’economia attraversa una fase negativa.
Indice del contenuto
I fondi azionari per puntare sul mercato globale delle foreste commerciali
Gli ETF sul legname consentono di investire indirettamente nell’economia forestale acquistando un paniere di società attive nella gestione di grandi aree boschive, nella produzione di legname, nelle segherie e nella lavorazione della cellulosa e della carta. L’esposizione non coincide quindi con quella di un investimento diretto in una materia prima.
Tra le società presenti nel comparto possono rientrare operatori che possiedono e gestiscono estese superfici forestali, aziende specializzate nella produzione di prodotti in legno e gruppi attivi nella cellulosa e nella carta. La diversificazione permette di evitare che l’andamento di una singola impresa determini da solo il risultato dell’investimento.
La differenza è importante anche per chi cerca le azioni settore legname una per una. Un ETF concentra l’esposizione su un insieme di titoli e, nel caso degli strumenti globali, distribuisce il rischio tra differenti mercati geografici. Al tempo stesso rimane un investimento settoriale: non offre la stessa diversificazione di un ETF azionario mondiale e può quindi risentire maggiormente delle oscillazioni della domanda di legno, carta e materiali da costruzione.
L’offerta disponibile per gli investitori europei è inoltre piuttosto concentrata, esiste un numero molto ristretto di strumenti dedicati a legname e silvicoltura, mentre sul mercato italiano sono accessibili classi dell’iShares Global Timber & Forestry UCITS ETF, che replica l’S&P Global Timber & Forestry Index. Il fondo investe in società del settore forestale e del legname sia nei mercati sviluppati sia in quelli emergenti.
Un elemento da considerare è anche il rischio valutario. Un ETF con valuta di riferimento in dollari può risentire, per un investitore italiano, non soltanto dell’andamento delle società presenti nel portafoglio ma anche delle variazioni tra euro e dollaro. Per questo il rendimento osservato sul mercato non coincide necessariamente con quello della sola materia prima legno.
Il legame stretto con il mercato immobiliare americano
Il rapporto tra costruzioni residenziali e legname è uno degli elementi più importanti per comprendere il settore. Negli Stati Uniti il softwood lumber, cioè il legname di conifera utilizzato ampiamente nell’edilizia, è fortemente legato all’attività di costruzione delle abitazioni.
Uno studio pubblicato nel 2026 dal Forest Service statunitense ha quantificato questo rapporto analizzando i dati dal 2000 al 2024. Secondo la ricerca, gli housing starts, cioè gli avvii di nuove abitazioni, rappresentano il principale fattore di domanda per il legname di conifera. A un aumento dell’1% degli avvii di nuove abitazioni corrisponde, secondo la stima dello studio, a un aumento di circa lo 0,59% della domanda di legname di conifera.
Quando aumentano i cantieri residenziali, cresce quindi la necessità di travi, montanti, pannelli e altri prodotti derivati dal legno. L’effetto può propagarsi lungo tutta la filiera, dai proprietari delle foreste alle segherie fino alle aziende che trasformano il materiale.
Il collegamento, tuttavia, funziona anche nella direzione opposta. Un rallentamento dell’edilizia può ridurre la domanda e pesare sui risultati delle aziende del comparto. I dati più recenti sul mercato statunitense mostrano proprio questa dinamica: nel luglio 2026 gli avvii di nuove abitazioni sono diminuiti sensibilmente, mentre i tassi sui mutui elevati hanno continuato a frenare l’attività immobiliare.
Per questo motivo, il legame economico esiste, ma non implica una crescita costante dei prezzi del legname.
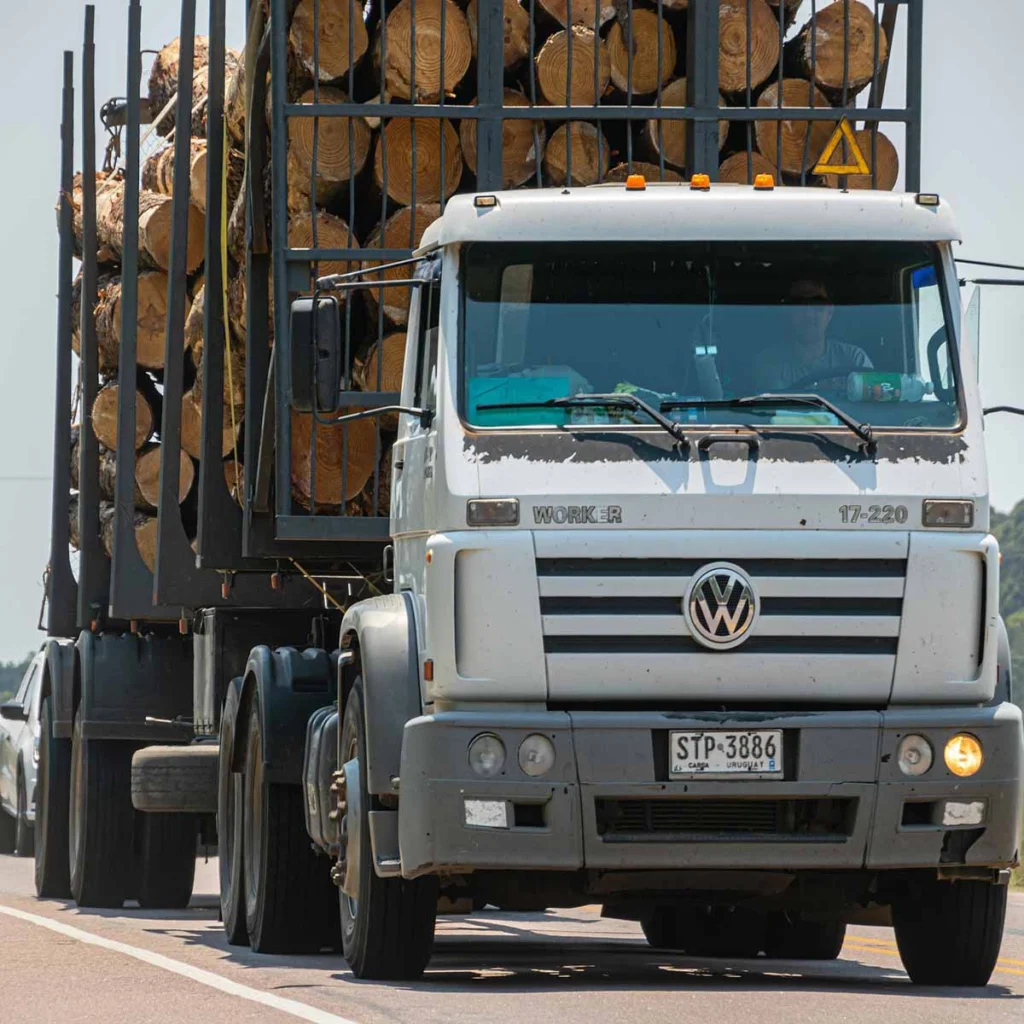
Come la richiesta di nuove abitazioni prefabbricate in legno spinge le quotazioni della materia prima a livelli record
Le costruzioni in legno possono aumentare il fabbisogno di materia prima, ma la relazione con le quotazioni è più complessa. A determinare il prezzo del legname concorrono infatti domanda, offerta, scorte, capacità delle segherie, costi di trasporto, commercio internazionale e condizioni climatiche.
Il comparto delle abitazioni prefabbricate e delle costruzioni in legno rappresenta una delle componenti della domanda, ma non può essere considerato da solo responsabile dell’andamento del mercato. Inoltre, il prezzo del legname può muoversi rapidamente mentre la crescita degli alberi segue tempi completamente differenti.
Nel 2026 il quadro americano conferma questa distinzione. Dopo il rafforzamento dell’attività edilizia osservato in alcuni mesi, la seconda parte dell’anno ha evidenziato segnali di debolezza del mercato immobiliare. A settembre la fiducia dei costruttori statunitensi è scesa al livello più basso dell’anno precedente, mentre i costi dei materiali e i tassi ipotecari hanno continuato a rappresentare ostacoli per il settore.
Ne deriva che un eventuale Timber ETF rendimento non può essere interpretato come una replica automatica del prezzo del legname. Il fondo possiede azioni di società che possono beneficiare di una maggiore domanda, ma che sono contemporaneamente esposte a costi industriali, debito, margini, dividendi, politiche ambientali e andamento generale dei mercati azionari.
I principali strumenti finanziari dedicati alla silvicoltura
Il mercato europeo degli ETF dedicati esclusivamente a legname e foreste è relativamente ristretto. I dati disponibili mostrano soprattutto due classi dell’iShares Global Timber & Forestry UCITS ETF, entrambe legate allo stesso indice globale ma differenti per modalità di distribuzione dei proventi. Il benchmark è l’S&P Global Timber & Forestry Index, mentre il fondo utilizza una replica fisica.
| Strumento | Indice seguito | Proventi | TER | Replica | ISIN |
|---|---|---|---|---|---|
| iShares Global Timber & Forestry UCITS ETF | S&P Global Timber & Forestry Index | Distribuzione | 0,65% | Fisica | IE00B27YCF74 |
| iShares Global Timber & Forestry UCITS ETF | S&P Global Timber & Forestry Index | Accumulazione | 0,65% | Fisica | IE0003ZXNJY5 |
La classe a distribuzione, identificata dal ticker WOOD, è stata lanciata nel 2007 e presenta un TER dello 0,65%. La classe ad accumulazione WOOAX, invece, reinveste i proventi nel fondo. Entrambe risultano strutturate come OICVM domiciliati in Irlanda e seguono lo stesso indice di riferimento.
Il dato sui costi va letto insieme alla concentrazione del portafoglio. A settembre 2026 il fondo comprendeva 25 partecipazioni, quindi l’investitore ottiene una diversificazione superiore rispetto all’acquisto di una singola azione, ma rimane esposto a un numero limitato di imprese e a uno specifico comparto economico.
Anche i rendimenti storici mostrano quanto possa essere volatile il settore. Per la classe WOOAX, per esempio, il rendimento totale in dollari è stato negativo nel 2022, positivo nel 2023 e nuovamente negativo nel 2024 e nel 2025. Il dato conferma perché la performance passata non possa essere utilizzata come previsione del risultato futuro.
La resilienza fisiologica della crescita biologica degli alberi
La caratteristica più particolare dell’investimento forestale non si trova nel listino di Borsa, ma nel bosco. Un albero continua a crescere attraverso un processo biologico che non segue direttamente i cicli economici. Questo introduce una forma di accumulazione naturale di biomassa che distingue il legname da molte altre attività produttive.
La crescita, naturalmente, non significa che il valore economico aumenti ogni anno nella stessa misura. Un bosco può essere danneggiato da siccità, incendi, tempeste, parassiti o malattie. Anche la composizione delle specie e le modalità di gestione possono influenzare produttività e valore futuro.
Per le società forestali, inoltre, il valore degli alberi non rappresenta automaticamente il valore delle azioni. Il prezzo di Borsa incorpora aspettative sugli utili, costi operativi, indebitamento, dividendi, condizioni del mercato del legname e numerosi altri elementi finanziari.
La resilienza biologica va quindi interpretata come una caratteristica dell’attività forestale, non come una garanzia di rendimento dell’ETF.
Perché il valore del legname continua a crescere fisicamente nel bosco anche durante le grandi recessioni economiche
Durante una recessione, la domanda di prodotti in legno può diminuire rapidamente e le quotazioni delle società forestali possono scendere insieme al resto del mercato azionario. L’albero, però, non interrompe necessariamente il proprio ciclo biologico perché il PIL rallenta.
Questo crea una differenza fondamentale tra valore finanziario e crescita fisica della risorsa. Se un’impresa decide di non abbattere una determinata superficie forestale perché i prezzi correnti sono poco convenienti, gli alberi continuano a crescere. Il proprietario può quindi posticipare il momento del taglio, modificando il calendario dell’offerta in funzione delle condizioni di mercato.
La possibilità di rinviare l’abbattimento non elimina i rischi. Conservare gli alberi più a lungo significa anche esporsi per un periodo maggiore a incendi, eventi meteorologici estremi, infestazioni e cambiamenti normativi. Le analisi sugli ETF forestali evidenziano infatti proprio questi fattori tra i principali rischi del settore.
Per un investitore italiano, gli ETF legname Timber vanno quindi letti come strumenti azionari tematici e non come semplici sostituti di un investimento diretto in foreste. La componente biologica del legname può contribuire alla particolare dinamica del comparto, ma il risultato finale dipende dalle società incluse nell’indice, dai mercati internazionali, dai cambi e dal ciclo economico.
Il punto centrale è dunque la distinzione tra la crescita dell’albero e la performance dell’investimento: la prima può continuare anche durante una recessione, mentre la seconda può subire perdite significative. È proprio questa combinazione di tempi biologici molto lunghi e cicli finanziari molto più rapidi a rendere il settore forestale un segmento particolare dell’universo degli investimenti tematici.