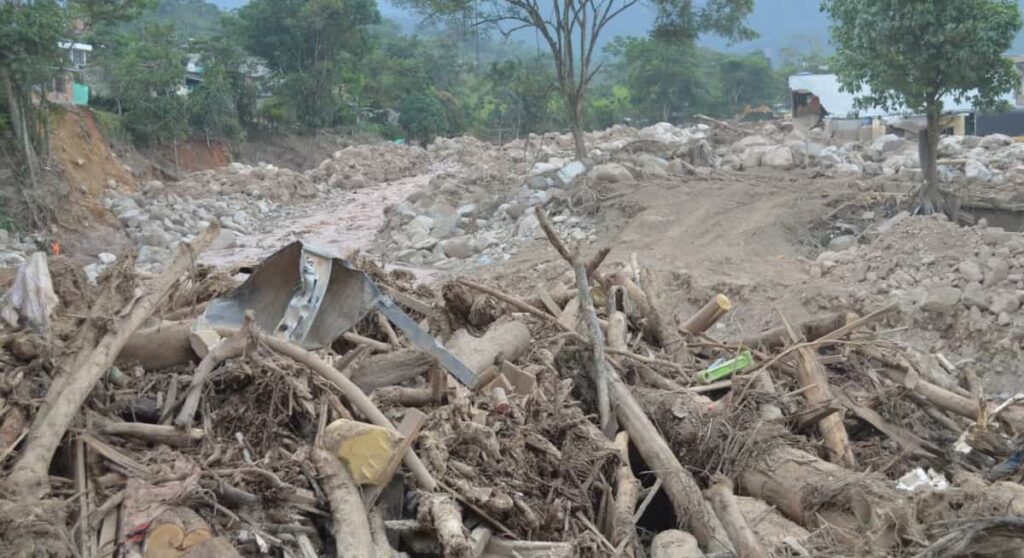
Gli avvertimenti degli scienziati non potremmo essere più chiari di così: a causa del riscaldamento globale, nei prossimi anni dovranno iniziare ad abituarci ad eventi climatici sempre più estremi. Si pensi ad esempio alle temperature record che abbiamo registrato nell’estate 2026, o agli ultimi casi di alluvioni in Spagna (con la strage della Dana) o nel nostro Paese (è il caso della recente alluvione dell’Emilia Romagna). Forse non tutti sanno che questi eventi – così come i terremoti, o le eruzioni vulcaniche – possono generare delle opportunità di guadagno. In questo articolo approfondiremo dunque i cat bond, o obbligazioni catastali, mettendone in evidenza i rischi (molto alti) e le info sulle loro cedole.
Approfondimenti

Indice del contenuto
I rischi e le cedole stellari legate ai disastri naturali
Le obbligazioni catastrofali (CAT bond) sono titoli finanziari emessi dalle grandi compagnie di assicurazione o riassicurazione per trasferire sui mercati dei capitali i rischi derivanti da calamità naturali di portata devastante, come uragani, terremoti e inondazioni.
Per attrarre gli investitori verso uno strumento così peculiare, questi titoli offrono rendimenti nettamente superiori alla media dei classici mercati obbligazionari. Ad esempio, tra il 2023 e il 2024 l’indice Swiss Re Global Cat Bond ha registrato performance record comprese tra il 17% e il 20% su base annua, doppiando ampiamente i rendimenti delle obbligazioni societarie ad alto rendimento (corporate high-yield statunitensi), che negli stessi periodi si sono fermate tra l’8% e il 13%.
Il rovescio della medaglia è rappresentato dalla struttura del capitale:
- Scenario favorevole: se durante la vita dell’obbligazione (solitamente tra i 1 e i 5 anni) non si verifica l’evento catastrofico specificato nel contratto, l’investitore incassa regolarmente le cedole e ottiene la restituzione integrale del capitale a scadenza;
- Scenario catastrofico: se la calamità definita nel prospetto si materializza prima della scadenza, la compagnia di assicurazione riscatta i fondi per pagare gli indennizzi dei propri assicurati. In questo caso, l’investitore subisce la perdita parziale o il totale azzeramento del capitale investito.
La funzione di scudo finanziario per le agenzie assicurative
Le agenzie assicurative svolgono un importante ruolo di scudo finanziario per chi decide di puntare su un’opzione simile. Ecco in che modo, più nel dettaglio.
Come queste obbligazioni trasferiscono il rischio di enormi rimborsi dai bilanci delle compagnie ai portafogli degli speculatori
I CAT bond nascono a metà degli anni ’90 a seguito di eventi estremi come l’uragano Andrew e il terremoto di Northridge. Tali disastri dimostrarono che il sistema tradizionale della riassicurazione (ovvero l’assicurazione delle compagnie stesse) non era più sufficiente a sostenere perdite economiche di proporzioni sistemiche – arrivate a superare i 107 miliardi di dollari di perdite assicurate globali nel solo 2025.
Per proteggere i propri bilanci da fallimenti a catena, le compagnie assicurative utilizzano una Società Veicolo o Entità a Scopo Speciale (SPV – Special Purpose Vehicle) che agisce da scudo e intermediario:
- Emissione e Collaterale: gli investitori acquistano il CAT bond e versano il capitale nella SPV. La SPV investe immediatamente questi fondi in attività estremamente sicure a breve termine (come Buoni del Tesoro USA);
- Pagamento dei Premi: la compagnia assicurativa (lo sponsor) versa regolarmente alla SPV i premi della copertura riassicurativa, che vanno a costituire l’elevata cedola percepita dagli investitori;
- Riscatto Immediato: qualora si verifichi la catastrofe, i fondi depositati nella SPV vengono svincolati e trasferiti direttamente alla compagnia assicurativa per coprire i rimborsi avanzati dai clienti.
Ecco che, in questo modo, il rischio di dover liquidare miliardi di dollari di risarcimenti in tempi brevissimi viene convertito in liquidità immediata e collateralizzata, facendolo gravare sui portafogli degli investitori istituzionali e degli speculatori in cambio dei rendimenti elevati offerti.
Rendimenti medi contro probabilità matematica dell’evento
Vediamo a questo punto, in modo schematico, quali sono i rendimenti che possiamo aspettarci rispetto alla probabilità statistica che si produca uno di questi (terribili) eventi.
Simulazione della perdita del capitale in base alla categoria dell’uragano indicata nel contratto
Le condizioni che determinano lo svincolo dei fondi a favore della compagnia assicurativa prendono il nome di trigger (meccanismi di attivazione). Nei contratti basati su trigger parametrici, il pagamento non dipende dai danni effettivi calcolati a posteriori, quanto piuttosto dal raggiungimento di parametri fisici e oggettivi misurabili in tempo reale (ad esempio la magnitudo di un terremoto o la velocità del vento di un uragano).
I rendimenti offerti ai sottoscrittori crescono in proporzione diretta alla gravità dell’evento e alla probabilità statistica che la soglia d’attivazione venga superata.
| Tipologia di Strumento / Evento | Rendimento Medio Stimato | Meccanismo di Attivazione (Trigger Parametrico) | Impatto sul Capitale dell’Investitore |
|---|---|---|---|
| Obbligazione Corp. High-Yield USA(Riferimento) | ~ 8% – 13% | Nessun evento naturale (Legato al rischio credito dell’emittente) | Nessuna perdita legata al meteo |
| CAT Bond – Uragano Moderato(Parametro Vento > 110 mph) | Tasso Base + 3.5% | Venti che superano 110 mph nelle contee specificate | Perdita Parziale del Capitale |
| CAT Bond – Esempio Florida Hurricane Co. (Parametro Vento > 145 mph) | Tasso SOFR + 5% | Venti che superano 145 mph nelle contee specificate | Azzeramento / Perdita Totale del Capitale |
| Indice di Mercato (Swiss Re Global Cat Bond Index) | ~ 17% – 20% | Portafoglio diversificato di oltre 75-250 CAT Bond | Rischio distribuito su più eventi globali |
La totale decorrelazione dall’andamento dell’economia globale
Un altro aspetto che potrebbe stupire molti potenziali investitori è il fatto che tra cat bond e andamento dell’economia mondiale c’è, di fatto, un totale disallineamento.
Perché i cat bond non crollano durante le recessioni finanziarie o i rialzi dei tassi di interesse
Uno dei motivi principali per cui gli investitori istituzionali inseriscono i CAT bond nei propri portafogli è la loro bassa correlazione rispetto ai mercati finanziari tradizionali.
A differenza delle azioni o delle obbligazioni societarie classiche, la probabilità che si verifichi un evento catastrofico non ha alcuna relazione con il ciclo economico:
- Indipendenza dai cicli di mercato: un uragano o un terremoto si verificano indipendentemente dal fatto che l’economia globale si trovi in una fase di espansione o di profonda recessione;
- Resilienza storica: durante la crisi finanziaria mondiale del 2008, mentre i mercati azionari e il reddito fisso tradizionale subivano crolli sistemici, il settore dei CAT bond ha dimostrato una spiccata resilienza, garantendo stabilità ai portafogli che li detenevano (fatta eccezione per alcune limitate strutture direttamente collegate al fallimento di Lehman Brothers);
- Protezione dai tassi d’interesse: la componente di interesse di queste obbligazioni è spesso indicizzata a tassi overnight a breve termine (come il SOFR), consentendo al rendimento di adeguarsi automaticamente ai rialzi dei tassi da parte delle banche centrali, senza subire il calo del prezzo tipico dei titoli a cedola fissa.

