
Le infrastrutture sono un megatrend globale che – in sostanza – resterà per sempre sulla cresta dell’onda. Stiamo parlando di un settore che richiede costante manutenzione, ampliamento, ammodernamento e un adeguamento continuo alle sfide del futuro. In tutto il mondo, si stanno investendo migliaia di miliardi in nuovi progetti infrastrutturali. Ed è proprio in questo senso che i fondi infrastrutturali diventano così interessanti per chiunque abbia una prospettiva di crescita del proprio portafoglio a lungo termine. Ecco tutto quello che devi sapere a riguardo.
Approfondimenti


Indice del contenuto
Investire su ponti autostrade e reti digitali globali
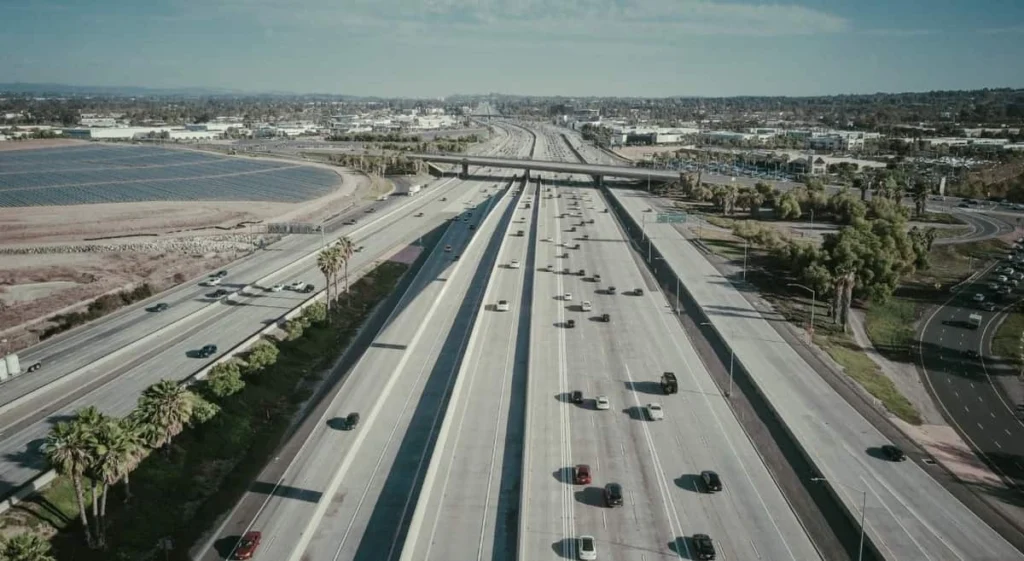
Quando si pensa alle infrastrutture, la nostra mente tende a correre subito alle grandi opere del secolo scorso. Autostrade e reti di trasporto sono il pilastro dei fondi infrastrutturali tradizionali, un asset che offre rendimenti solidi a lungo termine grazie a flussi di cassa ampiamente prevedibili. I pedaggi autostradali, le concessioni aeroportuali e le tariffe portuali sono non di rado legati a doppio filo all’inflazione: se i prezzi salgono, salgono anche i ricavi dei gestori, offrendo una protezione naturale al capitale degli investitori.
Va comunque precisato anche che il concetto stesso di infrastruttura ha subìto una profonda evoluzione, e che non corrisponde più a quello che era un tempo, in senso stretto. Accanto al cemento e all’acciaio di ponti e ferrovie, oggi troviamo le infrastrutture digitali. Parliamo di torri di controllo per le telecomunicazioni, dorsali in fibra ottica e, soprattutto, imponenti data center dedicati all’archiviazione dati e al cloud computing. Con l’esplosione dell’intelligenza artificiale e la digitalizzazione globale, la domanda di potenza di calcolo e connettività è strutturale. Investire oggi in un fondo infrastrutturale significa quindi bilanciare la stabilità difensiva delle vecchie reti di trasporto con la spinta di crescita verticale dell’economia digitale.
Le differenze tra ETF infrastrutture globali e fondi chiusi
Per un investitore privato o istituzionale che desidera posizionarsi su questo megatrend, le strade principali sono due, e presentano caratteristiche profondamente diverse: gli ETF (Exchange Traded Funds) globali e i fondi chiusi di tipo privato (Private Infrastructure Funds).
Di ETF ne abbiamo parlato spesso su Affari e Finanza: questa opzione di investimento è interessante perché replica indici azionari composti da società quotate (listed infrastructure), come utility energetiche, operatori di torri mobili o gestori di reti autostradali. Sono strumenti liquidi, negoziabili in borsa in qualsiasi momento e accessibili anche con capitali minimi. Hanno però un limite da non sottovalutare: nei momenti di forte panico sulle borse – spesso del tutto imprevedibili – anche le azioni infrastrutturali tendono a scendere, a prescindere dalla solidità dei loro bilanci.
I fondi chiusi, al contrario, investono direttamente in asset non quotati (unlisted infrastructure). Acquistano intere reti elettriche, porti o centrali rinnovabili. Hanno barriere all’entrata molto elevate (spesso riservate a investitori istituzionali o clienti private) e vincolano il capitale per periodi lunghi, solitamente dai 7 ai 15 anni. Il grande vantaggio dei fondi chiusi è la quasi totale decorrelazione dalla volatilità quotidiana dei mercati finanziari, poiché il valore del fondo è legato alla reale generazione di cassa dei singoli progetti.
Vantaggi e svantaggi della liquidità immediata contro l’investimento diretto nei progetti
Ma come si sceglie una o l’altra opzione, dunque? La decisione tra queste due filosofie di investimento si riduce a un trade-off fondamentale: liquidità contro stabilità del valore interiore.
- Investimento Diretto (Fondi Chiusi): lo svantaggio principale è l’illiquidità. Vendere una quota prima della scadenza naturale del fondo può essere estremamente difficile o penalizzante. C’è comunque un vantaggio è enorme per chi ha un orizzonte a lungo termine: si cattura il cosiddetto “premio di illiquidità” (rendimenti mediamente più alti) e si beneficia di flussi cedolari costanti e slegati dall’andamento umorale di Piazza Affari o Wall Street. I gestori di questi fondi hanno il controllo operativo degli asset e possono pianificare investimenti a 20 anni;
- Liquidità Immediata (Strumenti Quotati/ETF): il loro vantaggio è l‘estrema flessibilità. Se cambiano gli obiettivi finanziari, le quote possono essere liquidate in pochi secondi. Di contro, lo svantaggio è l’esposizione al sentimentdi mercato. In aggiunta, non dimentichiamoci anche che le società quotate possono risentire di logiche speculative o di decisioni di allocazione del capitale a breve termine per compiacere gli azionisti.
Rendimento storico del settore infrastrutturale

Storicamente, il settore delle infrastrutture ha dimostrato una resilienza straordinaria durante le fasi di recessione economica e periodi di alta inflazione, sovraperformando spesso l’azionario globale su baserisk-adjusted (cioè considerando il livello di rischio assunto).
La tabella seguente – da prendere a titolo esemplificativo – mostra l’andamento medio indicativo delle due macro-categorie negli ultimi cicli di mercato, evidenziando come la stabilità dei flussi di cassa si traduca in performance costanti.
| Tipologia di Asset | Rendimento medio annuo atteso | Volatilità storica | Orizzonte temporale consigliato |
| Infrastrutture Quotate (ETF) | 6% – 8% | Medio-Alta (Correlata all’azionario) | 5 – 7 Anni |
| Infrastrutture Non Quotate (Fondi Chiusi) | 8%-11% | Bassa (Valutazioni periodiche degli asset) | 10 o più anni |
In sostanza, come emerge da quanto presentato finora, i tempi in cui le infrastrutture erano solo una scelta difensiva per raccogliere dividendi sono ormai molto lontani.

